Dans un marché boursier où la visibilité se paie souvent au prix fort, l’Action Vinci continue d’attirer les regards. Entre concessions génératrices de flux récurrents et métiers de construction plus exposés à la croissance économique, le groupe avance avec une architecture rare dans le CAC 40. La prévision 2025 se joue donc moins sur un pari de court terme que sur la solidité d’un modèle capable d’absorber les à-coups du cycle, tout en laissant entrevoir une valorisation encore mesurée et des dividendes appréciés par les investisseurs patients.
L’article en bref
Vinci se distingue par un équilibre recherché entre récurrence des revenus et exposition au cycle. Cette lecture aide à comprendre pourquoi l’analyse financière du titre reste centrale pour anticiper ses perspectives financières.
- Modèle d’affaires équilibré : concessions stables, chantier plus cyclique, visibilité renforcée
- Indicateurs à suivre : cash-flow, dette maîtrisée, marges et carnet de commandes
- Scénarios 2025 crédibles : progression, stabilité ou pression selon le contexte
- Lecture investisseur : rendement, prudence d’entrée et horizon long terme
L’enjeu n’est pas de viser le meilleur timing, mais une exposition cohérente à une valeur conçue pour traverser les cycles.
Le dossier Vinci intéresse d’abord parce qu’il ne ressemble pas à une simple histoire de chantier ou d’autoroute. Il raconte plutôt l’alliance entre des actifs régulés, rassurants pour le marché boursier, et des activités plus sensibles aux appels d’offres, aux taux et aux matières premières. C’est cette dualité qui nourrit l’analyse financière, surtout quand les investisseurs cherchent des repères clairs dans un environnement encore marqué par la prudence.
Un cas concret aide à mesurer l’enjeu : une société de BTP pure peut voir sa trajectoire se fragiliser au moindre ralentissement, tandis qu’un groupe comme Vinci s’appuie sur des revenus plus prévisibles pour amortir les chocs. Cette mécanique ne supprime pas le risque, mais elle le rend plus lisible. Pour un investissement orienté qualité, c’est souvent là que se joue la différence entre promesse et robustesse.
Action Vinci prévision 2025 et lecture du marché boursier
Le marché boursier a retenu de Vinci une chose essentielle : la capacité à tenir un cap quand l’environnement devient plus heurté. Les publications récentes ont surtout confirmé un socle de revenus récurrents côté concessions, quand les métiers de construction restent soumis aux délais, à l’inflation des intrants et aux arbitrages publics. Cette combinaison donne au titre une lecture nuancée, mais rarement banale.
Dans une période où les investisseurs comparent chaque valeur à la fois sur la visibilité et sur le potentiel de revalorisation, Vinci conserve un positionnement singulier. Le groupe bénéficie d’une exposition internationale, ce qui dilue une partie des risques locaux, tout en gardant un poids suffisant en Europe pour profiter des dépenses d’infrastructures. Une stratégie d’entreprise de cette nature ne promet pas l’éclat, mais elle installe une forme de régularité très recherchée.
On comprend alors pourquoi le consensus reste généralement constructif sans être euphorique. Les investisseurs ne regardent pas seulement le titre pour son historique, mais pour sa capacité à transformer un environnement mouvant en avantage compétitif. Chez Vinci, la visibilité agit comme un amortisseur, et c’est souvent elle qui protège les cours lors des phases de tension.
Les moteurs de visibilité qui soutiennent le dossier
Les concessions constituent le cœur rassurant du dossier. Elles apportent des flux plus réguliers que les chantiers et permettent au groupe d’entretenir une discipline financière qui plaît aux profils prudents.
À cela s’ajoute l’intérêt structurel des infrastructures. Réseaux, mobilité, énergie, aéroports : ces terrains d’activité restent portés par des besoins de long terme, bien au-delà des effets d’annonce.
Cette logique rappelle parfois ces libraires de quartier qui survivent parce qu’ils savent relier l’utilité au temps long, comme dans une ruelle de Beyoğlu où chaque livre semblait préserver une mémoire. Vinci avance avec la même idée de continuité : moins spectaculaire, mais solide.
Insight : la force du groupe ne vient pas d’un coup d’éclat, mais d’une structure pensée pour durer.
Analyse financière de Vinci : rentabilité, cash-flow et dividendes
L’analyse financière de Vinci montre un profil que le marché apprécie pour sa lisibilité. L’endettement reste contenu, le free cash-flow demeure solide et la distribution aux actionnaires s’inscrit dans une logique soutenable, ce qui rassure dans un contexte où le coût du capital n’a plus la douceur des années de taux très bas.
Le sujet n’est pas seulement de savoir si le groupe verse des dividendes, mais si cette rémunération s’appuie sur une base réellement durable. Un rendement qui s’explique par un cash-flow robuste n’a pas la même saveur qu’un versement artificiellement gonflé. Ici, la cohérence entre rentabilité opérationnelle et politique d’allocation du capital fait la différence.
| Indicateur clé | Niveau observé | Lecture pour l’investisseur |
|---|---|---|
| Dette nette / EBITDA | Autour de 2,0 | Endettement maîtrisé, profil plutôt défensif |
| Rendement du dividende | Environ 3 % à 4 % | Attractif pour une approche orientée revenu |
| Valorisation prévisionnelle | P/E d’environ 12 à 15 | Valorisation jugée encore raisonnable |
| Free cash-flow | Stable | Capacité à financer investissements et dividendes |
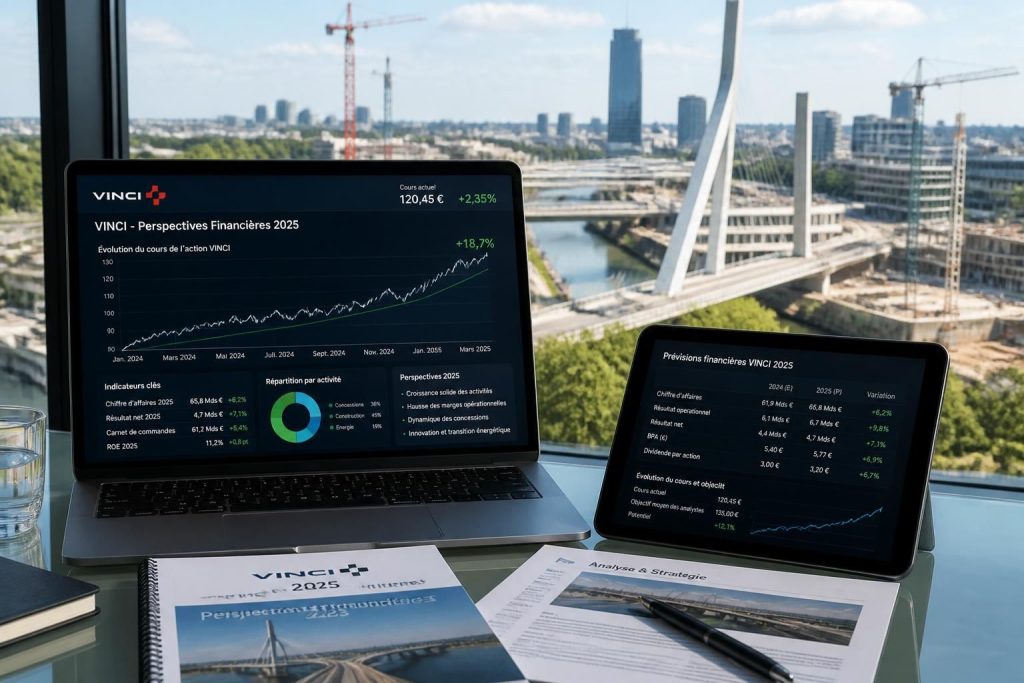
Cette photographie suggère un actif qui n’a rien d’exubérant, mais qui reste lisible. La valorisation ne crie pas à la décote spectaculaire, pourtant elle laisse place à une progression régulière si les marges tiennent. Pour un investisseur long terme, c’est souvent dans cette sobriété que se cache la meilleure partie du rendement total.
Un parallèle avec la photographie urbaine s’impose presque : le meilleur cliché n’est pas toujours le plus frappant, mais celui où l’équilibre des lignes raconte une histoire durable. Vinci donne ce sentiment-là sur les marchés.
Insight : chez Vinci, le dividende ne ressemble pas à un argument marketing, mais à l’aboutissement d’une mécanique financière maîtrisée.
Pour un investisseur attentif aux revenus passifs, cette stabilité compte autant que le potentiel de hausse. Le rendement seul ne suffit pas ; il devient intéressant quand il s’inscrit dans une stratégie d’entreprise cohérente et une gestion disciplinée du capital.
À ce titre, certains outils de pilotage sectoriel, comme ceux présentés dans un logiciel ERP de distribution, rappellent combien la qualité des flux et du suivi opérationnel peut influencer la performance globale. La logique reste la même en Bourse : mesurer, ajuster, sécuriser.
Prévision 2025 de l’action Vinci : trois scénarios à garder en tête
Les perspectives financières de Vinci en 2025 se lisent plus justement à travers plusieurs scénarios qu’à travers une cible de cours unique. Les variables sont nombreuses : cadence des contrats, tensions sur les coûts, discipline sur les marges et environnement de taux. Une approche scénarisée protège des simplifications trop rapides.
Dans un scénario favorable, les appels d’offres porteurs s’enchaînent et la visibilité s’améliore. Dans un scénario central, la progression reste modérée mais régulière, tandis qu’un scénario plus prudent verrait la pression sur les marges ralentir la dynamique du titre. Le marché boursier se montre souvent plus sensible aux risques immédiats qu’aux promesses à long terme.
| Scénario | Hypothèse principale | Effet probable sur l’action |
|---|---|---|
| Optimiste | Contrats majeurs remportés et activité soutenue | Hausse du cours et sentiment de marché renforcé |
| Central | Cash-flow stable, croissance mesurée, marges sous légère pression | Progression graduelle, volatilité contenue |
| Prudent | Coûts élevés, retards de chantiers, contexte réglementaire tendu | Stagnation ou correction du titre |
Le scénario central demeure le plus crédible à ce stade. Il correspond à une entreprise capable de défendre sa position sans dépendre d’un choc positif exceptionnel, ce qui convient bien à une logique d’investissement méthodique.
Le point essentiel n’est pas seulement le volume d’activité, mais la qualité contractuelle. Un projet bien indexé sur l’inflation peut changer la donne, alors qu’un chantier mal calibré peut rogner la rentabilité attendue.
Insight : pour Vinci, la trajectoire boursière dépend autant des contrats que du climat macroéconomique.
Stratégie d’investissement sur Vinci et gestion du risque
Une approche disciplinée reste la plus adaptée à l’Action Vinci. Plutôt que de chercher un point d’entrée parfait, beaucoup d’investisseurs préfèrent lisser leur position dans le temps, ce qui réduit l’impact de la volatilité. Cette méthode convient particulièrement à une valeur où les annonces sur les marges, les taux ou les grands contrats peuvent faire bouger le cours sans prévenir.
Le profil du titre attire deux familles d’acheteurs : ceux qui recherchent des dividendes réguliers, et ceux qui visent aussi une revalorisation progressive. Dans les deux cas, la diversification demeure indispensable. Un bon dossier ne doit jamais occuper une place excessive dans un portefeuille, surtout lorsque la construction et les concessions gardent leurs propres aléas.
- Achat progressif : lisser le prix d’entrée et réduire le risque de mauvais timing
- Pondération limitée : éviter une exposition trop forte à une seule valeur
- Suivi trimestriel : observer marges, dette et carnet de commandes
- Vision long terme : privilégier plusieurs années plutôt que quelques semaines
- Veille sectorielle : suivre les appels d’offres et les évolutions réglementaires
Cette discipline a quelque chose de très concret. Elle rappelle la patience d’un atelier d’écriture où un élève timide finit par prendre la parole en slamant son texte devant la classe : la progression la plus forte naît souvent d’un cadre stable, pas d’un élan désordonné.
Dans la même logique, certains observateurs suivent des indicateurs de marché aussi méthodiques que l’évolution de l’indice Syntec INSEE 2025, utile pour prendre la mesure des tensions de prix dans les services et les contrats. La discipline d’analyse reste une arme silencieuse, mais décisive.
Insight : sur Vinci, le risque ne disparaît pas, il se pilote avec méthode.
Perspectives financières de Vinci et lecture pour l’investisseur long terme
La force du dossier tient à sa cohérence. Vinci ne promet pas un décollage spectaculaire, mais une trajectoire soutenue par une structure financière solide, un modèle diversifié et une capacité à générer du cash dans la durée. Pour un portefeuille orienté qualité, cette combinaison reste précieuse.
À l’échelle de 2025, puis dans le prolongement de 2026, l’essentiel est de surveiller trois signaux : le carnet de commandes, la tenue des marges et la discipline sur l’endettement. Si ces repères restent bien orientés, la valorisation peut encore se défendre, voire progresser modestement sans perdre en crédibilité.
Le marché boursier récompense rarement le bruit ; il valorise plus volontiers les structures capables d’absorber les cycles. C’est précisément là que Vinci conserve son intérêt, surtout pour ceux qui recherchent une exposition patiente, adossée à des dividendes et à une stratégie d’entreprise lisible.
Insight final : Vinci s’envisage moins comme une spéculation que comme une base solide pour traverser les cycles avec méthode.
Pour compléter cette lecture, il peut être utile d’examiner des approches d’analyse sectorielle plus larges, comme celles décrites dans une expertise en analytics financières, afin de comparer la qualité des flux et la robustesse des modèles. Cette mise en perspective aide à éviter les jugements trop rapides.
Vinci reste-t-elle une valeur adaptée à un portefeuille long terme ?
Oui, car le groupe combine visibilité des concessions, génération de cash et politique de dividendes régulière, ce qui convient bien à une logique de détention prolongée.
Quels sont les principaux risques pour l’Action Vinci ?
Les risques viennent surtout des coûts de construction, des taux d’intérêt, des retards de chantiers et des évolutions réglementaires sur les concessions.
Le dividende de Vinci paraît-il durable ?
Il reste soutenu par le free cash-flow et par la stabilité relative des concessions, même si sa solidité dépend de la maîtrise des marges et des investissements.
Quelle stratégie semble la plus pertinente sur ce titre ?
Une approche progressive fonctionne bien, avec achats échelonnés, diversification et suivi régulier des résultats financiers ainsi que du carnet de commandes.